汽车轻质材料发展概况:2024年全球市场规模为2742.1亿美元
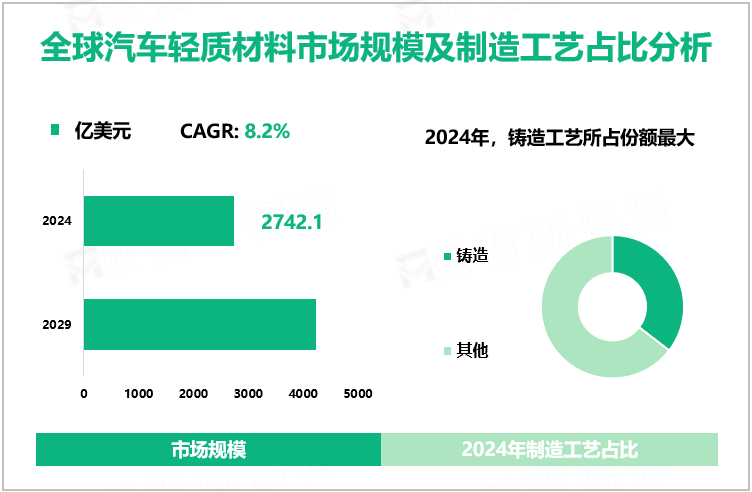
2024年,全球汽车轻质材料市场规模为2742.1亿美元,预计2024年至2029年该市场复合年增长率为8.2%。
汽车轻量化材料具有众多优点,包括改善汽车性能,控制噪音和振动。汽车轻质材料还能减少温室气体排放,从而为建设生态友好型社会做出贡献。
市场驱动因素分析
近年来,汽车减重和严格排放控制的趋势推动了汽车轻质材料市场增长。将汽车车身重量减轻1千克以上可减少汽车在整个使用寿命期间排放近20千克的二氧化碳。欧洲监管机构正在努力使每辆乘用车的二氧化碳排放量从每公里140克减少到每公里95克。
目前,超过18%的乘用车零部件由高强度钢制成,近11%的汽车零部件由复合材料或其他聚合物制成,这种趋势将刺激汽车轻质材料市场扩张。
细分市场分析
|
全球汽车轻质材料细分市场分析 |
|||
|
按材料 |
|||
|
1.金属与合金 |
|||
|
高强度钢 |
铝 |
镁 |
|
|
2.塑料 |
|||
|
聚丙烯 |
聚氨酯 |
聚氯乙烯 |
|
|
ABS |
聚碳酸酯 |
其他 |
|
|
3.复合材料 |
|||
|
玻璃纤维复合材料 |
碳纤维复合材料 |
||
|
4.其他 |
|||
|
按应用 |
|||
|
车身 |
底盘 |
动力系统 |
|
|
内饰 |
外观 |
其他 |
|
|
按制造工艺 |
|||
|
铸造 |
挤压 |
锻造 |
|
|
成型 |
开模 |
闭模 |
|
|
按车辆 |
|||
|
内燃机汽车(ICEV) |
BEV |
混合动力汽车 |
|
2024-2029年,铝材将增长最快。与其他替代轻质材料相比,铝的成本效益比更高。由于成本低、强度高、生产能力强,铝作为汽车轻量化材料的未来潜力巨大,每辆汽车的平均铝含量正在稳步增长。
2024年,底盘领域占据20%的份额。用高强度钢、铝合金、镁合金或聚合物复合材料等轻质材料取代钢铁部件,可使车身和底盘重量最多减轻50%,从而降低汽车油耗。汽车重量减轻10%,燃油经济性可提高7%至8%。轻质材料是提高现代汽车燃油经济性和保持安全与性能的必要条件,因为加速轻质物体所需的能量更少。
2024年,铸造工艺所占份额最大。铸造工艺具有多种优势,如操作过程中的灵活性、降低每个零件的成本、提高生产能力等,这将有助于该细分市场增长。该工艺对大规模生产的适应性很强,可以快速开发出大量铸件。
全球汽车轻质材料市场规模及制造工艺占比分析
资料来源:贝哲斯咨询
2024-2029年,混合动力汽车轻质材料市场增长最快,CAGR达到25%。燃料排放意识的不断提高迫使监管机构制定严格的排放法规,汽车制造商转向混合动力电动汽车。与汽油车或柴油车相比,混合动力车排放的温室气体一般较少。
区域市场分析
2024-2029年,北美汽车轻质材料市场将以8.5%的复合年增长率增长。美国的监管机构正在制定新的标准和要求,以降低燃料排放和减少温室气体排放。人们对二氧化碳排放的认识不断提高,推动消费者购买更高效、更优质的电动车和混合动力电动车。